相続した不動産を売却する方法と注意点

相続した不動産を売却する機会は人生で何度もあるものではなく、多くの人にとって初めての経験です。
そのため、手続きの複雑さから戸惑いや不安を感じる人が少なくありません。
実際、相続手続きには専門的な知識が必要であり、税金や登記、相続人同士の合意形成など考えるべきことが数多くあります。
しかし、基本的な流れを理解しておけば初心者でもスムーズに売却を進めることが可能です。
この記事では、相続不動産の売却に必要な知識や注意点を分かりやすく解説します。
- 相続不動産の売却方法
- 仲介で売却する方法
- 不動産会社の買取を利用する方法
- 一括査定サービスを活用する方法
- 相続不動産の売却までの流れ
- ステップ① 相続登記で名義変更を行う
- ステップ② 相続人同士で遺産分割協議をする
- ステップ③ 不動産会社に査定を依頼する
- ステップ④ 売却方法を決めて契約・決済へ
- 相続不動産の売却を検討する際の注意点
- 空き家の放置
- 債務の有無
- 必要書類
- 人間関係トラブル
- 税金
- 売却価格(評価額と市場価格は異なる)
- 売却時期
- 売却制限
- 建物解体の有無
- 相続不動産の売却自体にかかる費用
- 相続不動産の売却の際によくあるQ&A
- 相続放棄や限定承認を選択した場合は不動産の売却はできる?
- 相続不動産売却時には専門家に相談すると安心
- 相続サポートを行っている不動産会社
- 士業
- 相続不動産の売却は正しい流れを知ればスムーズにできる!
- カテゴリー
相続不動産の売却方法
相続した不動産の売却を行う方法は主に次の3つです。
仲介で売却する方法
不動産会社の買取を利用する方法
一括査定サービスを活用する方法
各売却方法について詳しく見ていきましょう。
仲介で売却する方法
不動産会社に仲介を依頼し、買主を探してもらう方法です。
媒介契約を結んで物件を市場に出し、広告や内見などを経て買主との売買契約成立を目指します。
仲介のメリットは、広く買い手を募集できるため市場価格に近い金額で売却できる可能性が高いことです。
条件次第では相場以上の高値が付くケースもあり、納得のいく価格で売れる可能性があります。
デメリットとしては、一概には言えませんが買取などに比べると売却までに時間がかかりやすいという点です。
買主が見つかるまで期間が読めず、数ヶ月以上かかることも珍しくありません。
また、売却成功時には不動産会社に仲介手数料を支払う必要があります。
時間的余裕があり、できるだけ高く売りたい方は仲介による売却を検討しましょう。
不動産会社の買取を利用する方法
不動産会社が直接物件を買い取る方法です。
買主探しを省略して不動産会社と直接売買契約を結ぶため、短期間で現金化できるのが大きなメリットです。
買主の内見対応や物件の掃除・リフォームなども基本的に不要で、現状のまま買い取ってもらえるケースが多くあります。
仲介手数料も発生しないため手取り計算がしやすく、早急に資金が必要な場合や、相続後の管理負担をすぐに解消したい場合に有効です。
ただし買取では、仲介に比べて売却価格が低くなる傾向があります。
不動産会社は転売益を見込んで買い取るため、市場価格より2割~3割程度安い提示額になることも少なくありません。
また、全ての物件を買い取ってもらえるわけではなく、再販が難しいと判断されると買取を断られることも珍しくありません。
一括査定サービスを活用する方法
複数の不動産会社に一度に査定を依頼できる「不動産一括査定サイト」を利用する方法もあります。
インターネット上で物件情報と連絡先を入力すると、提携する複数社に同時に査定依頼が送られ、それぞれから査定価格の提示を受け取れます。
一括査定サイトを使えば、一度の手間で複数社の査定価格を比較できるため、相場感を把握しやすく効率的です。
1社だけの査定額ではそれが適正か判断しづらいですが、複数の査定額を見比べることで客観的な相場観が掴めるのが利点です。
また、不動産会社ごとの売却プランやサービスも比較でき、自分に合った売却先を選びやすくなります。
査定自体は無料のことがほとんどなので、売却を検討し始めたらまず一括査定でおおよその評価額を知り、複数社の意見を聞いてみるのもいいでしょう。
ただし一括査定を依頼すると複数の業者から連絡が来たり、熱心に「うちで売却を検討ください」と営業をかけられることも多いため、対応が煩雑になるというデメリットがあります。
相続不動産の売却までの流れ

相続した不動産を売却する方法としては、仲介が一般的です。
仲介で相続不動産を売却する流れは、次の通りです。
ステップ① 相続登記で名義変更を行う
ステップ② 相続人同士で遺産分割協議をする
ステップ③ 不動産会社に査定を依頼する
ステップ④ 売却方法を決めて契約・決済へ
各ステップについて詳しく見ていきましょう。
ステップ① 相続登記で名義変更を行う
最初に必要なのは、相続した不動産の名義を亡くなった方(被相続人)から相続人へ変更する「相続登記」です。
不動産の登記名義を自分に移さない限り、正式には不動産を売却することはできません。相続した不動産を売却する際は、事前に相続人への名義変更手続き(相続登記)を済ませておく必要があります。
相続登記を行うには、以下の必要書類を準備します。
被相続人の出生から死亡までの戸籍謄本
相続人全員の戸籍・住民票
固定資産評価証明書
遺産分割協議書(後述)
必要書類を準備できたら、物件所在地を管轄する法務局で申請します。
なお、2024年の法改正により相続登記は義務化され、相続発生から原則3年以内に申請しないと過料の対象となってしまうので相続登記手続きは早めに行いましょう。
いずれにせよ名義を自分に移さない限り、相続不動産の売却手続きは前に進まないため、早め早めの対応がおすすめです。
「相続登記手続きが難しくて自分ではできそうにない…」という方は、司法書士などの専門家か、私たち豊四季不動産のように、相続手続きのサポートから相続不動産の売却までワンストップでサポートさせていただいている不動産会社に相談するのも一つの方法です。
ステップ② 相続人同士で遺産分割協議をする
法定相続人が複数いる場合、不動産をどのように扱うか相続人全員で話し合う「遺産分割協議」が必要です。
たとえば「不動産を売却して得た代金を分ける」のか「誰か一人が不動産を取得して住み続ける」のか、といった方針を法定相続人全員で決めます。
そして、協議の内容を遺産分割協議書という文書にまとめ、相続人全員が署名・押印します。
遺産分割協議は相続人全員の合意が必須であり、一人でも反対する人がいれば手続きを進めることはできません。
ステップ③ 不動産会社に査定を依頼する
売却方針が決まったら、不動産会社に物件の査定を依頼しましょう。
査定を受けることで、現在の市場でその不動産がどれくらいの価格で売れそうかの評価額を知ることができます。(※評価額と必ず同じ金額で売却できる訳ではありません)
査定は通常無料で行われ、机上査定(簡易査定)と訪問査定(詳細査定)があります。
1社のみの査定額だとそれが適正か判断がつかないため、複数の査定額を比較して相場感を把握するのが大切です。
各社の査定額や売却戦略の提案を比較することで、どの会社に仲介を依頼するかの判断材料にもなります。
査定を依頼する際は、相続登記が完了して登記事項証明書(登記簿謄本)を取得しておくと物件情報の確認がスムーズです。
ステップ④ 売却方法を決めて契約・決済へ
査定の結果や各社の提案内容を踏まえて、不動産会社を選び具体的な売却方法を決定します。
仲介による売却を選ぶ場合は、前述したように以下のような流れで進めます。
不動産会社と媒介契約を結ぶ
担当者と相談して販売価格を決定
広告掲載や内覧対応を行い、買主を探す
買主が見つかったら 売買契約を締結
決済・物件の引き渡しを実施
一方で、買取を選択した場合(※必ず不動産会社が買取をしてくれるとは限りません。ケースバイケースです)の流れは以下の通りです。
不動産会社と直接売買契約を結ぶ
提示された買取金額や条件に合意すれば契約成立
早ければ契約当日〜数日中に決済・売却代金の受領
決済と同時に所有権移転登記を行う
契約時には相続人全員の同意が確保されていることが前提です。
また、売却代金でローンを完済する場合は決済日に金融機関で同時に手続きを行います。
相続不動産の売却を検討する際の注意点
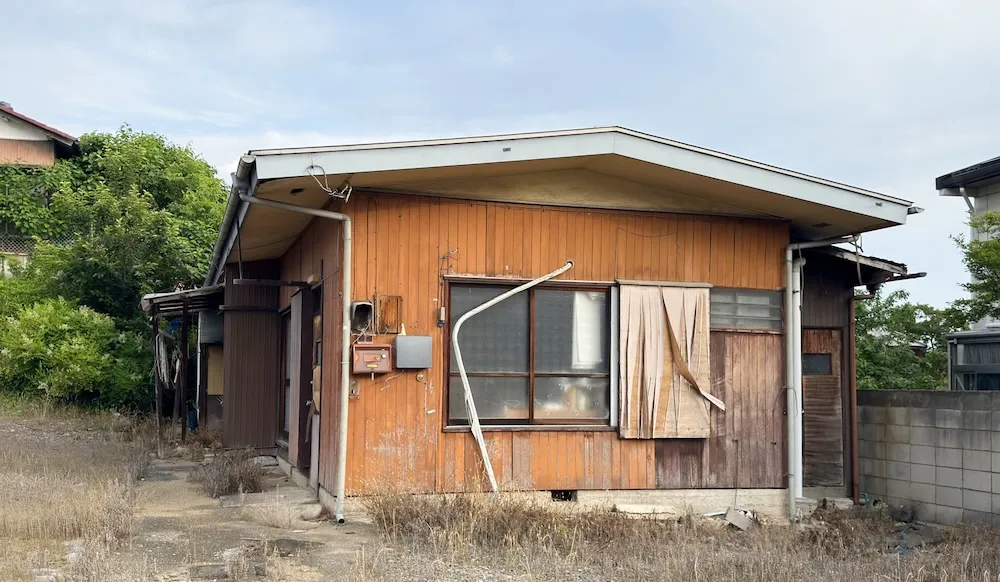
相続した不動産を売却する際には、以下の点にも十分注意しましょう。
空き家の放置
債務の有無
必要書類
人間関係トラブル
税金
売却価格(評価額と市場価格は異なる)
売却時期
建物解体の有無
それぞれ注意点を詳しくみていきましょう。
空き家の放置
相続によって取得した家屋に誰も住まず空き家のまま放置していると、さまざまなリスクが生じます。
まず、建物が管理されず放置されることで老朽化が進み、倒壊の危険があります。
また、放火や不法侵入、空き巣など犯罪に巻き込まれるリスクも高まります。
景観の悪化や衛生面で近隣に迷惑を及ぼす可能性もあり、社会問題化しているため自治体から管理指導を受けるケースも珍しくありません。
さらに重大なのは、平成27年施行の空家等対策特別措置法に基づき「特定空家」に指定されると税制上の優遇が失われる点です。
市区町村長から勧告を受けた特定空家の敷地について、住宅用地特例の適用対象から除外
相続不動産が空き家で、かつその後の活用方法などが決まっていないのであれば、早めに売却するか管理・活用策を講じることが重要です。
債務の有無
被相続人に住宅ローンやその他借入金など債務が残っていた場合、相続放棄しない限り残っている債務も相続人が引き継ぐことになります。
不動産に抵当権(担保)が設定されている住宅ローンが残っているケースでは、基本的に売却代金でローンを完済しなければ不動産を売却することはできません。
金融機関が不動産に設定した抵当権はローンを完済しても自動では消えないため、決済時にローン残債を一括返済すると同時に法務局で抵当権抹消の登記手続きを行う必要があります。
通常、こうした手続きは売主側で司法書士に依頼します。
したがって、ローン返済の段取りを金融機関と事前に調整し、売買契約書にも残債清算に関する特約を入れるのが一般的です。
また、住宅ローン以外にも故人の借金がある場合、売却代金で返済しきれない可能性も確認しておきましょう。
相続人が複数いる場合は、誰がどの債務を負担するか話し合い、必要に応じて限定承認や専門家への相談を検討することもポイントです。
必要書類
相続登記や売却手続きには多くの書類が必要になります。
相続登記では以下の書類が必要です。
被相続人の出生から死亡までの戸籍謄本
相続人全員の戸籍謄本・住民票
固定資産税評価証明書
遺産分割協議書
被相続人の住民票除票・戸籍附票
相続人代表者の印鑑証明書
売却手続きにおいても以下の書類が必要です。
不動産の権利証(登記識別情報)
本人確認書類
実印と印鑑証明書
固定資産税の納税通知書
物件の登記事項証明書
公図・測量図、建築図面・設備の書類
特に権利証や登記識別情報、印鑑証明書は決済時に必須で、不足すると売買契約が締結できません。
不備や紛失があると手続きが大幅に遅れる可能性があるため、売却を思い立ったら早めに必要書類を確認し、揃えておくことが重要です。
相続登記が完了すると法務局から登記識別情報通知(12桁の英数字)が発行されますので、大切に保管してください。
書類の準備に不安がある場合は司法書士や、相続サポートを行っている豊四季不動産のような不動産会社に相談すると安心です。
人間関係トラブル
相続の場合、人間関係のトラブルにも注意が必要です。
特に不動産のように分けにくい資産の場合、次のようなトラブルが起きやすくなるので十分に注意しましょう。
①土地を借りている上に建物だけ相続した場合に起きやすいトラブル
②共有名義の不動産を相続した場合に起きやすいトラブル
③賃貸物件を相続した場合に起きやすいトラブル
④居住者がいる不動産を相続した場合に起きやすいトラブル
ここからは、相続不動産で起こりやすい具体的なトラブル事例について解説します。
①土地を借りている上に建物だけ相続した場合に起きやすいトラブル
土地と建物の所有者が異なる「借地権付き建物」を相続した場合、地主(土地所有者)との関係性が大きな問題となります。
建物を相続した側は、そのまま利用するにしても売却するにしても、土地の賃借契約(借地契約)を継続できるかどうかを確認する必要があります。
借地権付き建物は、地主の承諾なく勝手に売却してはいけません。
建物を第三者に譲渡するには地主の承諾が必要であり、許可なく売却すると契約違反となり賃貸借契約を解除される可能性もあるため注意が必要です。
さらに、売却を希望しても地主の承諾が得られなければ買い手が見つからないことも多く、現実的に処分が進まないため家族間の不満や対立を招きやすい状況です。
こうしたケースでは、専門家を交えて地主と交渉したり、場合によっては法的手段で解決策を図る必要も出てきます。
借地権物件を相続した際は、勝手に売却を進めることはできず、地主との円満な合意形成と相続人間の十分な話し合いが欠かせません。
②共有名義の不動産を相続した場合に起きやすいトラブル
不動産を複数人で共有する「共有名義」で相続した場合は、処分や管理において厳格な合意が求められます。
共有不動産でも売却自体は可能ですが、共有者全員が売却に同意すれば通常の不動産と同じように売却できます。
ただし、一人でも反対を受けたり連絡がつかなかったりすると計画は進みません。
親族間の共有では「兄は早く売って現金化したいが、弟は思い出があるから残したい」といった意見の相違が起こりがちです。
こうした対立が解消しない場合、不動産はそのまま塩漬け状態になり、誰も利用しないまま固定資産税の支払いだけが続くことになります。
感情的なしこりが残ったままでは話し合いも難航し、最終的に家族内の法的トラブルに発展するケースもあるのです。
共有名義の不動産を相続した際は、早い段階で共有者同士の話し合いをもち、専門家の助言も得ながら全員が納得できる解決策を探ることが重要です。
③賃貸物件を相続した場合に起きやすいトラブル
相続した不動産がアパートや貸家などの賃貸物件だった場合、入居者との関係に加え、相続人同士の収益配分や管理負担をめぐるトラブルが生じやすくなります。
たとえば毎月の家賃収入をどのように分配するかで意見が食い違ったり、建物の修繕費用を誰がどの割合で負担するかで揉めたりすることが多いです。
相続人の一人が物件管理を引き受けている場合、「管理している人が多く取り分をもらうべき」と主張するケースもあれば、他の相続人から「管理方法に不満がある」「経費の使い方が不透明だ」と不信感を持たれるケースもあります。
また、賃貸経営において管理会社に委託するか自主管理にするかの判断でも対立が起きやすいです。
管理をめぐる方針が定まらないと、「管理が行き届かず入居者からクレームが寄せられる」「空室対策が不十分で収益が下がる」といった実害につながる場合もあります。
相続人間で役割分担や利益配分のルールが曖昧なままだと、賃貸経営がうまくいかず物件価値や収益が低下し、それがさらに争いの火種になる悪循環に陥りかねません。
利益と責任のバランスをどのように保つかを明確に決めておかないと、不動産そのものよりも家族間の関係に亀裂が入る大きな要因となります。
賃貸物件を相続した場合は、速やかに相続人間で賃料の分配方法や管理方針を話し合い、可能であれば専門家(不動産管理会社や税理士等)を交えて合意事項を書面化しておくと良いでしょう。
④居住者がいる不動産を相続した場合に起きやすいトラブル
相続した不動産に相続人や親族が実際に居住している場合、住人の立ち退きや居住権の問題が売却に大きく影響します。
被相続人の配偶者がそのまま住み続ける権利が認められている場合、第三者への売却は困難になります。
親族間であっても、住んでいる人にとっては生活の拠点であり突然「出て行ってくれ」と言われても受け入れ難いでしょう。
場合によっては居住者に対し代替となる住まいの提供や立ち退き料を提示して合意を得る必要もあります。
家族や親族が住んでいる不動産を売却する際には、当人の今後の生活にも配慮しつつ慎重に話し合いを進めることが大切です。
必要に応じて弁護士など専門家の仲介を頼り、公平な解決策を模索すると良いでしょう。
税金
相続不動産の売却では税金の問題も見逃せません。
不動産を売却して利益(譲渡所得)が出た場合は譲渡所得税が課されます。
相続税の申告・納付も別途考慮することが必要です。
以下では、不動産売却に関して知っておきたい税金のポイントを解説します。
譲渡所得税には決まった計算方法がある
不動産を売却して利益が出た場合、譲渡所得(売却益)に対して所得税および住民税が課税されます。
譲渡所得の金額は、土地や建物を売った金額(譲渡価額)から取得費と譲渡費用を差し引いて計算します。
取得費とは売却した不動産を取得するために支払った費用で、購入代金や仲介手数料、改良費などです。
譲渡費用は売却の際にかかった仲介手数料や登記費用などが含まれます。
たとえば、購入代金2,000万円の土地を2,500万円で売却し、仲介手数料等50万円がかかった場合、譲渡所得は「2,500万円-(取得費2,000万円+譲渡費用50万円)=450万円」です。
取得費が不明なときには、売った金額の5%相当額を取得費とすることができます。
ただし、実際の取得費が判明している場合や、5%より大きい場合はそちらを計上したほうが税額が少なくなります。
取得費や経費の計上次第で課税額が大きく変わるため、領収書をきちんと保管する、専門家に確認するなどして適切に算出しましょう。
空き家には3,000万円の特別控除という特例がある
被相続人が一人で住んでいた家を相続して売却した場合には、一定の条件のもとで譲渡所得から最大3,000万円を控除できる特別控除の特例「空き家の3,000万円特別控除」があります。
空き家特例は相続した空き家を相続開始から3年以内に売却すると利用できる控除で、売却して得た譲渡所得の金額から3,000万円まで控除されるため、結果的に大きな節税効果を得ることができます。
条件を満たせば譲渡所得から3,000万円が差し引かれ、その範囲内であれば譲渡所得税がかからないという強力な特例です。
ただし適用にはいくつか条件があります。
主な要件として、被相続人が一人暮らしをしていたこと、区分所有建物(マンション)ではなく一戸建てであること、旧耐震基準(1981年以前)で建築された建物は耐震リフォームするか更地にして売却すること、などがあります。
また相続人が該当家屋を相続後に誰も住まず空き家のまま売却することも要件の1つです。
なお、相続人が3人以上いる場合は、控除額の上限は2,000万円までとなります。
相続または遺贈により取得した被相続人居住用家屋または被相続人居住用家屋の敷地等を、平成28年4月1日から令和9年12月31日までの間に売って、一定の要件に当てはまるときは、譲渡所得の金額から最高3,000万円(注)まで控除することができます。
これを、被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例といいます。
(注) 令和6年1月1日以後に行う譲渡で被相続人居住用家屋および被相続人居住用家屋の敷地等を相続または遺贈により取得した相続人の数が3人以上である場合は2,000万円までとなります。
こうした特例を利用するには確定申告が必要で、相続発生から3年以内に売却しその翌年の確定申告で適用を申請する必要があります。
要件を満たせば非常に大きな節税になりますので、該当しそうな場合は忘れずに活用しましょう。
相続から3年以内の譲渡に適用できる特例がある
相続で取得した不動産を相続開始から一定期間内(概ね3年以内)に売却した場合、取得費加算の特例と呼ばれる制度が適用できるケースがあります。
正式には「相続財産を譲渡した場合の取得費の特例」といい、相続した不動産(土地や建物)を一定期間内に売却した場合には、支払った相続税額の一部をその不動産の取得費に加算できる特例です。
「相続財産を譲渡した場合の取得費の特例」により譲渡所得の計算上、取得費が増えるため、結果として税負担を軽減することが可能です。
適用要件の一つに「相続開始から3年目の年末まで(正確には相続税の申告期限の翌日から3年を経過する日まで)にその財産を譲渡していること」があります。
たとえば2025年1月に相続が発生した場合、相続税申告期限(同年11月)の翌日から数えて3年以内、つまり2028年11月までに売却すると対象になり得ます。
「相続財産を譲渡した場合の取得費の特例」を適用するには、確定申告時に所定の明細書を提出しましょう。
さらに3,000万円特別控除(空き家特例)とは併用できない点にも注意が必要です。
相続税額が大きく売却益も大きいケースでは取得費加算の特例が有利になることがあるため、税理士に試算してもらうといいでしょう。
相続税は10ヶ月以内に支払わなければならない
相続税は相続の開始(被相続人の死亡)を知った日の翌日から10ヶ月以内に申告と納税をしなければなりません。
相続税は不動産を売却して得た利益にかかる税ではなく、遺産そのものにかかる税金です。
したがって、不動産を売却してから納めれば良いというものではなく、不動産をまだ売却していなくても10ヶ月以内に相続税を納付しなければならないという点が重要です。
もし相続税の納税資金を用意できない場合は延納や物納の制度もありますが、要件が厳しいため、あまり期待せず、専門家に相談して対応を検討するのが賢明です。
売却価格(評価額と市場価格は異なる)
相続税や固定資産税の計算に用いる評価額と、実際に市場で売れる実勢価格は一致しないことが多いです。
一物五価とも言われるように不動産にはさまざまな評価基準がありますが、実際の売却額は需要と供給で変動します。
逆に、市場の需要が弱いと評価額よりも安い金額でしか売れないこともあります。
特に路線価は時価の80%程度が目安と言われますが、地域によっては実勢価格が路線価の2倍以上になることも珍しくありません。
評価額と市場価格には乖離があるため、相続税を納めた評価額で絶対売れるとは限らない点に注意が必要です。
不動産会社の査定などで最新の不動産市場の状況を把握し、期待しすぎず現実的な価格設定をすることが大切です。
売却時期
不動産の価格は景気や金利、不動産需要の増減によって変動するため、売却する時期によって価格が上下することを知っておきましょう。
市場の動向が売却額に直接影響するため、タイミングによっては数ヶ月違うだけで売却価格が数%変わることもあります。
近年の都市部の不動産市場では、需要が旺盛な局面では高値で買い手が付きやすいですが、景気後退局面では買い控えが起き価格が下がりやすくなります。
また季節的な傾向として、一般的に不動産の繁忙期は春先(2~3月)と言われ、転勤・入学シーズンには物件を探す人が増えるため売却には追い風です。
一方、年末年始や真夏は動きが鈍くなりやすいです。
ただ、不動産市場の状況の見極めは不動産のプロでも難しいと言われており、「今が高いのか安いのか」は事後的にしか分からない面もあります。
どうしても高値を狙いたい場合は、不動産会社に相談して市場の状況のレポートを見せてもらったり、地域の成約事例を調べたりして判断材料にすると良いでしょう。
売却制限
相続した不動産の中には、その用途や権利関係によって自由に売却できない場合もあります。
代表的な例が農地です。
農地を農地のまま売買するには、農業委員会の許可が必要であり、許可を得ずに他人に土地を売ってしまうと農地法違反に該当します。
また農地を転用して売る場合も、事前に行政からの転用許可が必要です。
農地以外にも、市街化調整区域内の土地や再建築不可物件など、市場で敬遠されがちだったり売買に行政の許可が必要だったりする不動産もあります。
相続した不動産に売却制限がないか、用途地域や権利関係を事前に確認し、専門家に相談して適切な手続きを踏むようにしましょう。
建物解体の有無
相続した不動産に古い家屋が残っている場合、解体して更地で売却するほうが買い手が付きやすいことが多いです。
更地にすれば買主は自由に建築でき、見た目の印象も良くなります。
ただし解体費用が別途かかる点に注意しましょう。
建物の構造や規模次第で費用はさまざまですが、木造の小さな家屋なら数十万円、鉄筋コンクリート造の大型建物なら数百万円を要することもあります。
老朽家屋がある場合は、解体費用相当の負担は避けられないと認識しておきましょう。
建物付きのまま売れば費用負担は後回しにできますが、その分安く売れる可能性が高いです。
物件の築年や状態、周辺の需要などを不動産会社と相談し、どちらが得策か検討しましょう。
相続不動産の売却自体にかかる費用
相続不動産を売却する際には次のようにさまざまな費用がかかります。
不動産会社に支払う仲介手数料
契約書に貼付する印紙税
登記関連の費用
ハウスクリーニング費用
解体費用
測量費用
引っ越し費用
仲介手数料は売却を仲介した不動産会社に成功報酬として支払う費用で、金額は宅地建物取引業法によって上限が定められています。
売却代金が400万円を超える場合、仲介手数料の上限は「取引額の3%+6万円(消費税別)」となります。
売買契約書に貼付する収入印紙代は、売却価格に応じ1~数万円程度。
また、抵当権付き不動産を売却する場合は抵当権抹消登記費用が必要になります。
売主の状況によってはハウスクリーニングや不要品の処分費、境界標が不明な場合の土地の測量費、築古物件を高く売るための簡易なリフォーム費用などが発生することもあります。
こういった売却に必要な費用を差し引いた後の手取り額をシミュレーションし、納得できるかどうかを売却前に検討しておきましょう。
相続不動産の売却の際によくあるQ&A
最後に相続不動産の売却時によく質問されることについてQ&A形式で回答していきます。
相続放棄や限定承認を選択した場合は不動産の売却はできる?
相続放棄をすると法律上初めから相続人でなかったものとみなされるため、相続放棄をした人はその不動産を処分できず、他の相続人に権利が移ります。
もし相続人全員が放棄した場合は、原則として次順位の相続人に帰属するため、放棄者が売却することはできません。
限定承認を行った場合は、通常の相続とは不動産処分の手続きが異なります。
限定承認とは「相続によって得た財産の範囲内で被相続人の債務も引き受ける」という条件付きの相続方法です。
限定承認をした場合、税制上は被相続人から相続人へ財産を時価で売却したとみなされるため、譲渡所得税が発生する場合があります。
さらに限定承認では、相続財産を換価処分して債務の弁済に充て、残った財産があれば相続人が取得するという手続きを取ります。
その際、債権者へ弁済をするために相続財産を売却する必要があるときは、法律で限定承認者はその財産を競売に付さなければならないと定められています。
第932条(弁済のための相続財産の換価)
第九百三十二条 前三条の規定に従って弁済をするにつき相続財産を売却する必要があるときは、限定承認者は、これを競売に付さなければならない。ただし、家庭裁判所が選任した鑑定人の評価に従い相続財産の全部又は一部の価額を弁済して、その競売を止めることができる。
引用元:民法 | 第932条
ただし、限定承認者自身が不動産を取得したい場合には、家庭裁判所の許可を得て時価で買い取ることが例外的に認められる場合もあります。
相続不動産売却時には専門家に相談すると安心
相続不動産の売却時に相談できる専門家は次の通りです。
相続サポートを行っている不動産会社
士業
それぞれどんな状況の時に依頼すべきなのかを詳しく解説します。
相続サポートを行っている不動産会社
不動産会社のなかには、相続に関する相談窓口を設けたり士業(司法書士・税理士・弁護士等)と提携して相続サポートをワンストップで行っているところがあります。
そうした会社に売却の相談に行けば、不動産の売却手続きだけでなく相続登記の代行や遺産分割のアドバイス、税金対策まで含めてまとめて支援を受けられます。
不動産会社は売却のプロのため、1円でも高く売却できるようなサポートをしてくれる点もメリットです。
一方、相続サポートに力を入れている不動産会社であれば、相続手続きと並行して不動産を有利に売却するための戦略も提案してくれます。
たとえば、弊社、千葉県柏市にある豊四季不動産では、流山市・柏市を中心に不動産業務を行うだけではなく、税務・法務に関することまで専門家とともにワンストップで対応する相続コンサルティングサービスを事業として行っており、相続発生前の準備から相続後の不動産の売却まで専門家とともにサポートするサービスを提供しています。
また、豊四季不動産では「とよふの仲介」と「とよふの買取」のように仲介と買取の両方に対応しており、現状のままの物件の直接買取も積極的に行っています。
弊社のように相続サポートができる不動産会社を利用すれば、煩雑な相続手続きを任せられるだけでなく、不動産売却に関する悩み(高く売りたい・早く現金化したい等)にもまとめて応えられるため、相続登記から相続不動産の売却までスムーズに行うことが可能です。
相続が発生して何から手を付ければ良いか分からないという方は、一度弊社のような不動産会社に相談してみるといいでしょう。
士業
相続不動産の売却に関わる士業としては、主に司法書士・弁護士・税理士がいます。
司法書士は、相続登記の手続きを自分で行うのが不安な場合、司法書士に依頼すれば戸籍収集から登記申請まで代行してくれます。
また、不動産の売却時には決済の場に司法書士が立ち会い、所有権移転登記や抵当権抹消登記を行います。
弁護士は、相続人同士の話し合いでトラブルが発生したり、法的な争いに発展しそうな場合に代理人として紛争解決をしてくれる存在です。
たとえば、遺留分の請求や調停・訴訟など法廷闘争に発展した場合は弁護士に依頼するしか解決の方法はありません。
税理士は、譲渡所得税や相続税の計算・申告に関する専門家です。
不動産を売却した際の税金計算は複雑で、特に相続絡みの特例が絡むと一般の方には正確に計算できるものではありません。
税理士に相談すれば、譲渡所得の計算を正確に行い、必要に応じて取得費加算の特例や3,000万円特別控除など適用できる特例を漏れなくチェックしてもらえます。
どの特例を使うべきかの判断や、相続税の申告が必要な場合の申告代理も依頼できます。
税金関係はあとから「本当は特例が使えたのに申告しなかった」「申告が遅れてペナルティを科された」では悔やみきれませんので、不安があれば税理士に確認してもらうと安心です。
各士業で対応領域が分かれているため、この士業だけで相談できるという訳ではない点がデメリットですが、相続不動産の売却は士業への相談でも対応可能です。
相続不動産の売却は正しい流れを知ればスムーズにできる!
相続不動産の売却は、最初は難しく感じるかもしれません。
しかし基本的な流れや税金の仕組みを理解しておけば、初心者でも落ち着いてスムーズに進めることができます。
大切なのは、相続人同士の合意形成や書類の準備を早めに行うことです。
争いになりそうな場合は無理に自分たちだけで解決しようとせず、司法書士や弁護士などの専門家に間に入ってもらうことでトラブルを避けられます。
また、税金面でも早めに税理士に相談して特例の適用可否を確認しておくと、後から「もっと節税できたのに…」と後悔せずに済むでしょう。
とよしき不動産では相続コンサルティングから不動産売却までワンストップで相談・解決できるサービスを提供しており、税務・法務の専門家とも連携して総合的にサポートいたします。
相続した不動産をどうすれば良いか悩んだら、まずはとよしき不動産のような相続サポートに強みのある不動産会社にご相談ください。

※本内容は2025年9月時点での情報になります。
カテゴリー
コラム一覧へ

株式会社豊四季不動産 本社
〒277-0862
千葉県柏市篠籠田1400-13
とよしき不動産 柏支店
〒277-0005
千葉県柏市柏2-2-2 浅野ビル4F
とよしき不動産 豊四季駅前店
〒277-0863
千葉県柏市豊四季159-3
とよしき不動産 東京支店
〒101-0024
東京都千代田区神田和泉町1-7-2
S-Glanz AKIHABARA 5F
Copyright © とよしき不動産 All Rights Reserved.